
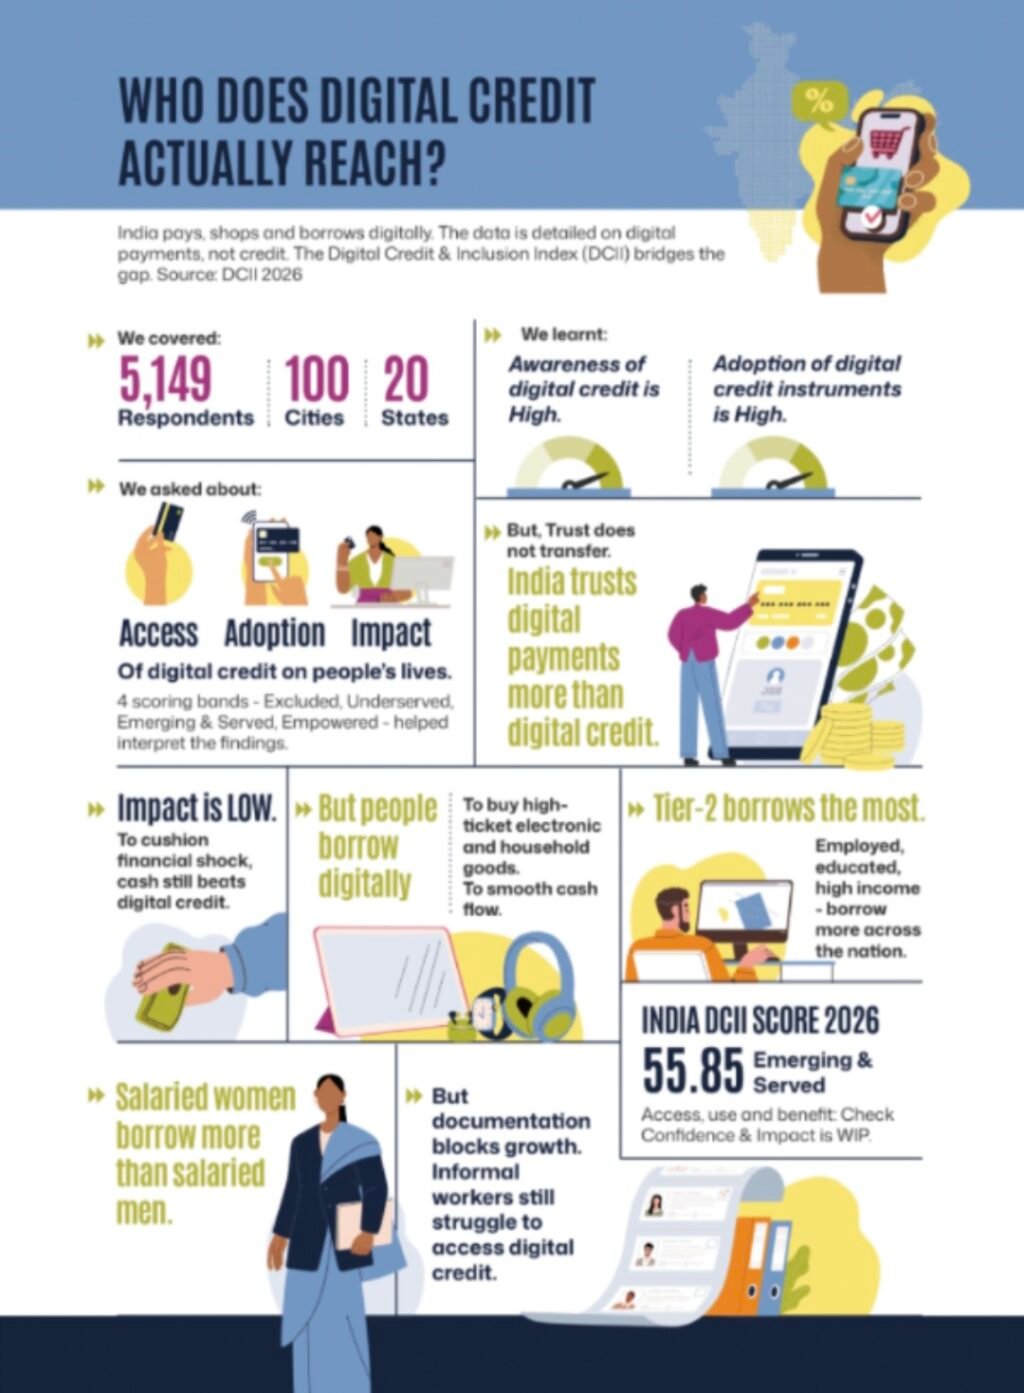
പഹ്ലെ ഇന്ത്യ ഫൗണ്ടേഷനും ആമസോൺ പേയും ചേർന്ന് ഇന്ത്യയിലെ ആദ്യ സമഗ്ര ഡിജിറ്റൽ ക്രെഡിറ്റ് ആൻഡ് ഇൻക്ലൂഷൻ ഇൻഡക്സ് (ഡി.സി.ഐ.ഐ.) 2026 പുറത്തിറക്കി. 20 സംസ്ഥാനങ്ങളിലെ 100 നഗരങ്ങളിൽ 5,000ലധികം പേരെ ഉൾപ്പെടുത്തി നടത്തിയ സർവേയുടെ അടിസ്ഥാനത്തിലാണ് സൂചിക തയ്യാറാക്കിയത്. ഡിജിറ്റൽ വായ്പയിലേക്കുള്ള പ്രവേശനം, ഉപയോഗം, വിശ്വാസം, സാമ്പത്തിക ഫലങ്ങളിലുണ്ടാക്കുന്ന സ്വാധീനം എന്നിവയാണ് ഡി.സി.ഐ.ഐ. വിലയിരുത്തുന്നത്.
ദേശീയ ഡി.സി.ഐ.ഐ. സ്കോർ 55.85 ആണ്. ടയർ-2 നഗരങ്ങൾ 58.64 ശരാശരി സ്കോറോടെ ടയർ-1 നഗരങ്ങളിലെ 53.1, ടയർ-3 നഗരങ്ങളിലെ 55.7 സ്കോറുകളേക്കാൾ മുന്നിലെത്തി. കോയമ്പത്തൂർ, സൂറത്ത്, നാഗ്പൂർ, ഇൻഡോർ, പ്രയാഗ്രാജ്, റാഞ്ചി, ഗാസിയാബാദ്, ലുധിയാന തുടങ്ങിയ നഗരങ്ങളാണ് ഈ വളർച്ചയ്ക്ക് നേതൃത്വം നൽകുന്നത്. ടയർ-2 നഗരങ്ങളിലെ ഡിജിറ്റൽ വായ്പയിലുള്ള ലിംഗവ്യത്യാസം 2.8 പോയിന്റ് മാത്രമാണ്; ടയർ-1 നഗരങ്ങളിൽ ഇത് 9.1 പോയിന്റാണ്.
ഡിജിറ്റൽ ക്രെഡിറ്റിനെക്കുറിച്ച് 94.4 ശതമാനം പേർക്ക് ബോധവത്കരണമുണ്ടെങ്കിലും ഡിജിറ്റൽ വായ്പയിലുള്ള വിശ്വാസം 52.5 മാത്രമാണ്. ഡിജിറ്റൽ പേയ്മെന്റുകളിലുള്ള 69.7 ശതമാനം വിശ്വാസവുമായി താരതമ്യം ചെയ്യുമ്പോൾ ഇത് 17 പോയിന്റിന്റെ വ്യത്യാസമാണ്. ശമ്പളക്കാരായ സ്ത്രീകൾ 62.0 സ്കോറോടെ ശമ്പളക്കാരായ പുരുഷന്മാരുടെ 60.2 സ്കോറിനേക്കാൾ മുന്നിലാണെന്നും പഠനം കണ്ടെത്തി. അതേസമയം, വീട്ടമ്മമാർ, ഗിഗ് തൊഴിലാളികൾ, ദിവസക്കൂലി തൊഴിലാളികൾ, വിദ്യാർഥികൾ തുടങ്ങിയ വിഭാഗങ്ങളുടെ ഡിജിറ്റൽ ക്രെഡിറ്റ് ഉൾപ്പെടുത്തൽ സ്കോർ ശമ്പളക്കാരെയും ബിസിനസ് വിഭാഗങ്ങളെയും അപേക്ഷിച്ച് ഏകദേശം 11 പോയിന്റ് കുറവാണ്.
ഡിജിറ്റൽ വായ്പ പ്രധാനമായും ഉപഭോഗ ആവശ്യങ്ങൾക്കാണ് ഉപയോഗിക്കുന്നത്. 59 ശതമാനം പേർ ഇലക്ട്രോണിക് ഉപകരണങ്ങളും ഗൃഹോപകരണങ്ങളും വാങ്ങുന്നതിനായി ഇത് ഉപയോഗിക്കുന്നു. ഉൽപ്പാദനപരമായ ആവശ്യങ്ങൾക്കുള്ള ഉപയോഗത്തിന്റെ സ്കോർ 43.2 ആണെങ്കിലും സ്ഥിരമായി ഡിജിറ്റൽ ക്രെഡിറ്റ് ഉപയോഗിക്കുന്നവരിൽ 64 ശതമാനം പേർ അത് ഇത്തരം ആവശ്യങ്ങൾക്കായി ഉപയോഗിക്കുന്നതായി റിപ്പോർട്ട് ചെയ്തു. കൂടുതൽ വിശ്വാസയോഗ്യവും സുതാര്യവും ലക്ഷ്യബോധമുള്ളതുമായ ഡിജിറ്റൽ ക്രെഡിറ്റ് സംവിധാനം വികസിപ്പിക്കേണ്ടതിന്റെ ആവശ്യകതയാണ് പഠനം ചൂണ്ടിക്കാട്ടുന്നത്.