
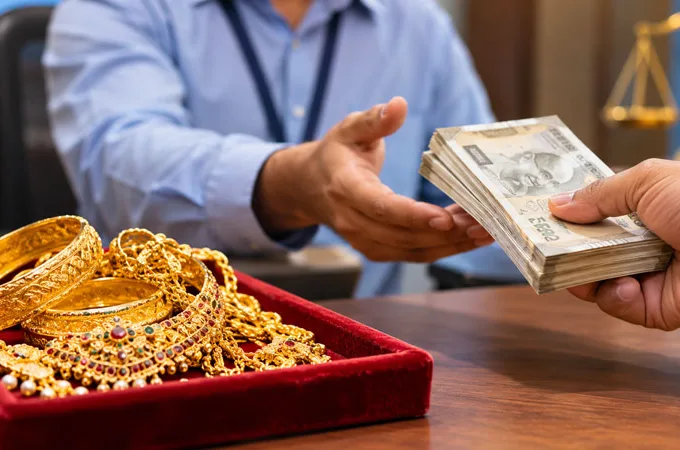
അടിയന്തര സാമ്പത്തിക ആവശ്യങ്ങൾക്ക് മറ്റുള്ളവരോട് കടം ചോദിക്കുന്നതിനേക്കാൾ ജനങ്ങൾ കൂടുതൽ ആശ്രയിക്കുന്നത് സ്വർണ്ണപ്പണയത്തെയാണെന്ന് റിപ്പോർട്ട്. എന്നാൽ സ്വർണ്ണ വായ്പയെടുക്കുന്ന വലിയൊരു വിഭാഗം ആളുകളും 12 മാസത്തിനുള്ളിൽ വീണ്ടും വായ്പയെടുക്കുന്ന പ്രവണത വർധിച്ചുവരുന്നതായി ട്രാൻസ് യൂണിയൻ സിബിലിന്റെ പുതിയ പഠനം വ്യക്തമാക്കുന്നു. നല്ല ക്രെഡിറ്റ് സ്കോറുള്ളതും കടം തിരിച്ചടയ്ക്കാൻ ശേഷിയുള്ളതുമായ വായ്പക്കാർക്കിടയിലും ഈ പ്രവണത വ്യാപകമാണ്.
സിബിൽ റിപ്പോർട്ട് പ്രകാരം 2023 ജൂലൈ മുതൽ 2025 ജൂൺ വരെ സ്വർണ്ണ വായ്പ എടുത്ത ലോ-റിസ്ക് വായ്പക്കാരിൽ പകുതിയിലധികം പേരും (57%) അടുത്ത ഒരു വർഷത്തിനുള്ളിൽ വീണ്ടും വായ്പയെടുത്തു. ടോപ്പ്-അപ്പ് വായ്പകൾ, വായ്പ പുതുക്കൽ, മറ്റ് ബാങ്കുകളിലേക്ക് മാറ്റൽ എന്നിവ ഇതിൽ ഉൾപ്പെടുന്നു. എന്നാൽ വ്യക്തിഗത വായ്പകളിലും ക്രെഡിറ്റ് കാർഡുകളിലും ഇത്തരത്തിൽ വീണ്ടും വായ്പയെടുക്കുന്ന നിരക്ക് വളരെ കുറവാണ്.
ഇന്ത്യയിൽ സ്വർണ്ണ വായ്പാ വിപണി വൻ കുതിച്ചുചാട്ടത്തിലാണ്. 2026 ഓഗസ്റ്റിലെ കണക്കനുസരിച്ച് കുടിശ്ശികയുള്ള സ്വർണ്ണ വായ്പകൾ 22.5 ലക്ഷം കോടി രൂപയിലെത്തി. 2023-നെ അപേക്ഷിച്ച് മൂന്നിരട്ടി വർധനവാണിത്. നിലവിൽ 5.5 കോടി സജീവ വായ്പക്കാരുണ്ട്. ഇതിൽ മൂന്നിൽ രണ്ട് ഭാഗം വായ്പകളും ഗ്രാമീണ-അർദ്ധനഗര മേഖലകളിലാണ് വിതരണം ചെയ്തിരിക്കുന്നത്. വായ്പയെടുക്കുന്നവരിൽ 40 ശതമാനവും സ്ത്രീകളാണ്. കൂടാതെ 800-ന് മുകളിൽ ക്രെഡിറ്റ് സ്കോറുള്ള ജനറേഷൻ ഇസഡ് (Gen Z) വായ്പക്കാരുടെ എണ്ണത്തിലും 19 ശതമാനം വർധനവുണ്ടായി.
നിലവിൽ തിരിച്ചടവുകളിലെ വീഴ്ച 1.4 ശതമാനമായി കുറഞ്ഞിട്ടുണ്ടെങ്കിലും, ഒന്നിലധികം തവണ തിരിച്ചടവ് മുടങ്ങിയവർ വീണ്ടും വീഴ്ച വരുത്താൻ മൂന്നിരട്ടി സാധ്യതയുണ്ടെന്ന് റിപ്പോർട്ട് മുന്നറിയിപ്പ് നൽകുന്നു. അതിനാൽ സ്വർണ്ണത്തിന്റെ മൂല്യം മാത്രം നോക്കാതെ, വായ്പക്കാരുടെ മൊത്തത്തിലുള്ള കടബാധ്യതയും തിരിച്ചടവ് ശേഷിയും സാമ്പത്തിക ആരോഗ്യവും വിലയിരുത്തി വേണം ബാങ്കുകൾ വായ്പ നൽകാനെന്ന് ട്രാൻസ് യൂണിയൻ സിബിൽ എം.ഡി ഭാവേഷ് ജെയിൻ വ്യക്തമാക്കി.